佐藤 美咲
初めて住宅を購入
“以前は元利金だけで計算していたので、契約直前に税金と保険の分だけ予算が苦しくなりました。住宅ローン計算機は費用を項目ごとに分けて出すので、毎月いくら払うのかが具体的に見えます。金融機関から出た数字ともほぼ一致し、完済予定日まで示されたため、安心して契約を進められました。”
間取り図の画像を CAD に変換。最初から描き直す必要はありません。
画像を DXF に変換RoomDesignの住宅ローン計算機で、税金や保険料を含む毎月の支払額を試算し、予算計画に役立てましょう。
$2,547.62/月
元金と利息 $2,022.62/月
RoomDesignの住宅ローン計算機で、税金・保険料・HOA費用を含む毎月の支払額を試算。利息総額、ローン費用、完済予定日も確認できます。
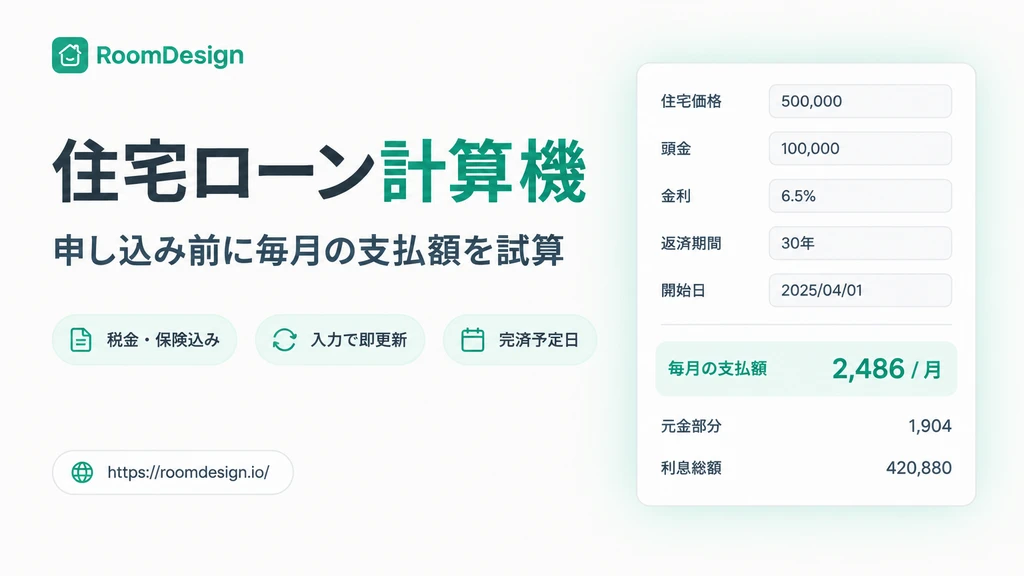
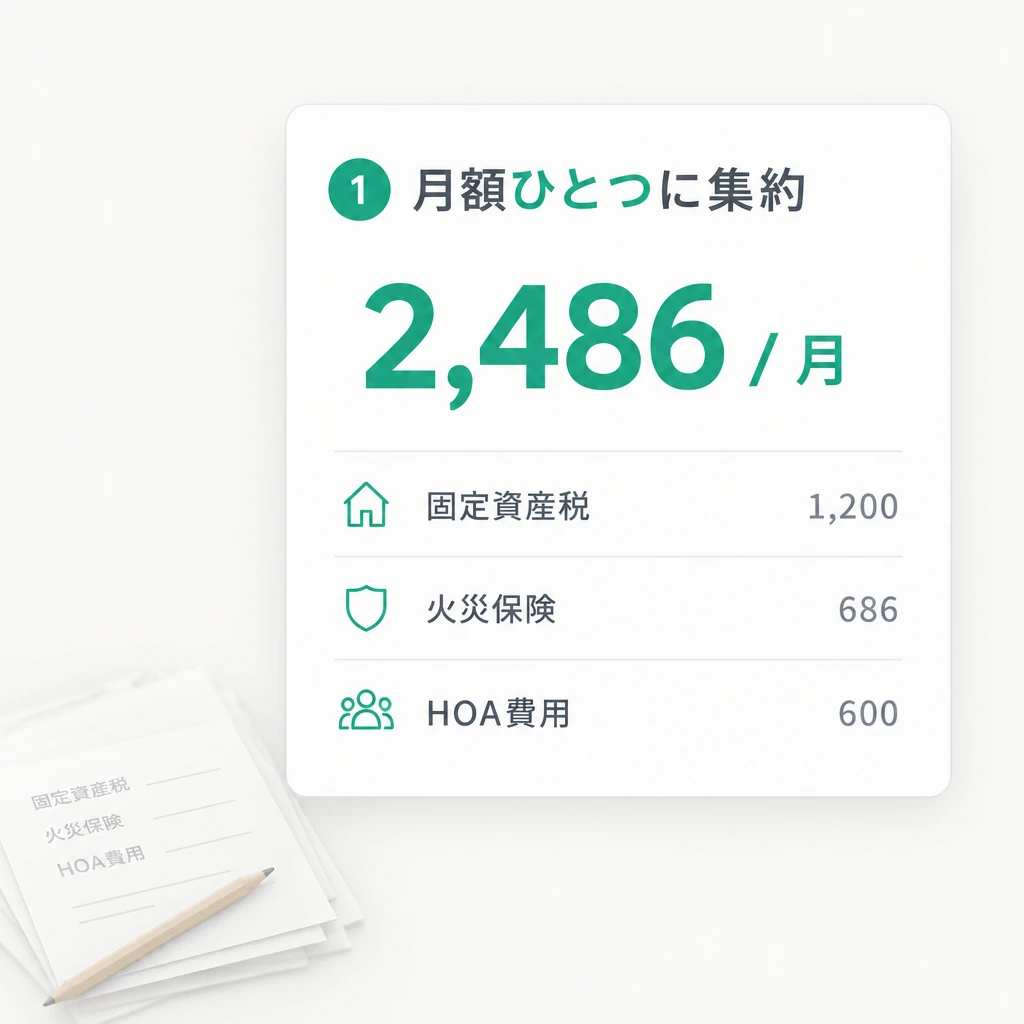
毎月の支払額は元利金だけでは終わりません。固定資産税、火災保険、ローン保険、HOA費用はどれも毎月の請求に加算されるため、ひとつ入れ忘れるだけで契約後に予算を超えてしまいます。住宅ローン計算機はRoomDesign上でこれらの費用と返済額を同じ画面にまとめ、入力した項目がすべて見える状態で試算できます。
住宅ローンの試算で時間がかかるのは計算式ではなく、税金や保険、HOA費用を集めて条件をそろえる作業です。実際に使って差が出るのは次の3点で、一度慣れると表計算には戻れなくなります。
RoomDesignの住宅ローン計算機は、返済額・固定資産税・火災保険・PMI・HOA費用をひとつの月額にまとめ、各項目を分けて表示するため、何にいくらかかっているかがすぐに分かります。
住宅価格、頭金、返済期間、金利のいずれかを変えると住宅ローン計算機がその場で再計算するため、2つの条件を切り替えながら比較でき、表計算を別に開く必要はありません。
住宅ローン計算機は借入額、全期間の利息総額、返済総額、完済予定日を同時に表示するため、長期のコストを契約前に確認でき、返済が始まってから気づく事態を避けられます。
住宅ローンの検討で聞かれる質問はほぼ同じで、RoomDesignの住宅ローン計算機はそれをひとつの画面で返します。よく使われるのは次の3つの場面で、いずれも入力し直すだけで答えが出ます。
頭金を金額から割合に切り替えるだけで、住宅ローン計算機が新しい借入額と月額をすぐに返すため、頭金を上乗せすると毎月いくら下がるのかを一度で比べられます。月額の内訳も同時に確認できます。
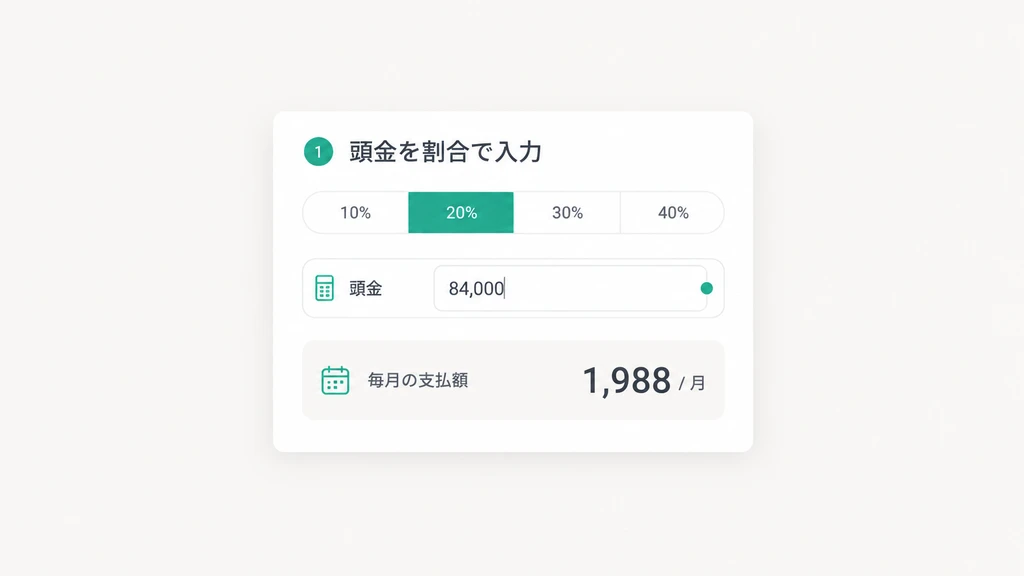
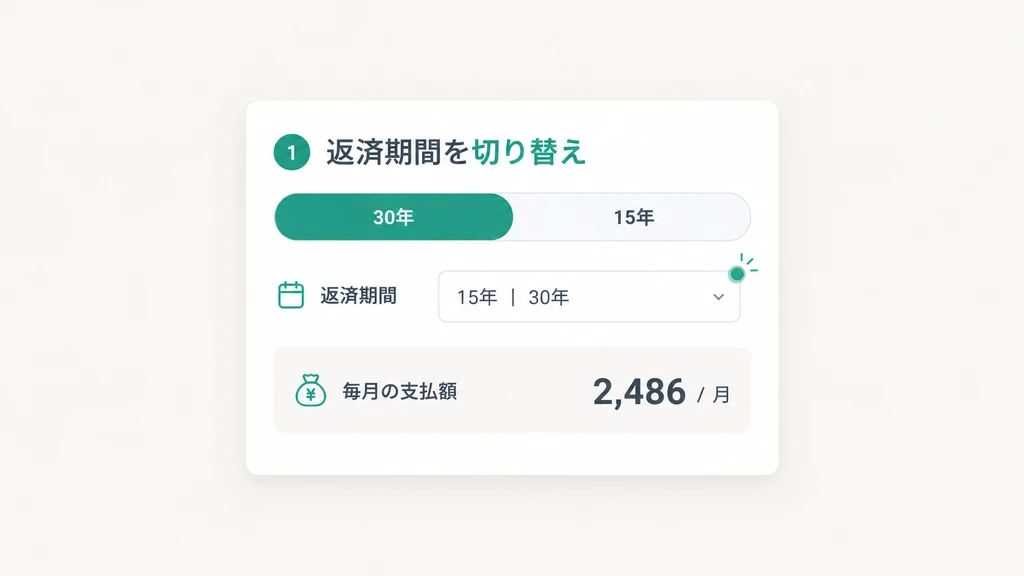
返済期間を15年にして月額を読み、次に30年に切り替えると、月額と利息総額が同時に動くため、返済額を増やすか利息を減らすかの判断がその場でできます。返済額と利息のバランスが取りやすくなります。
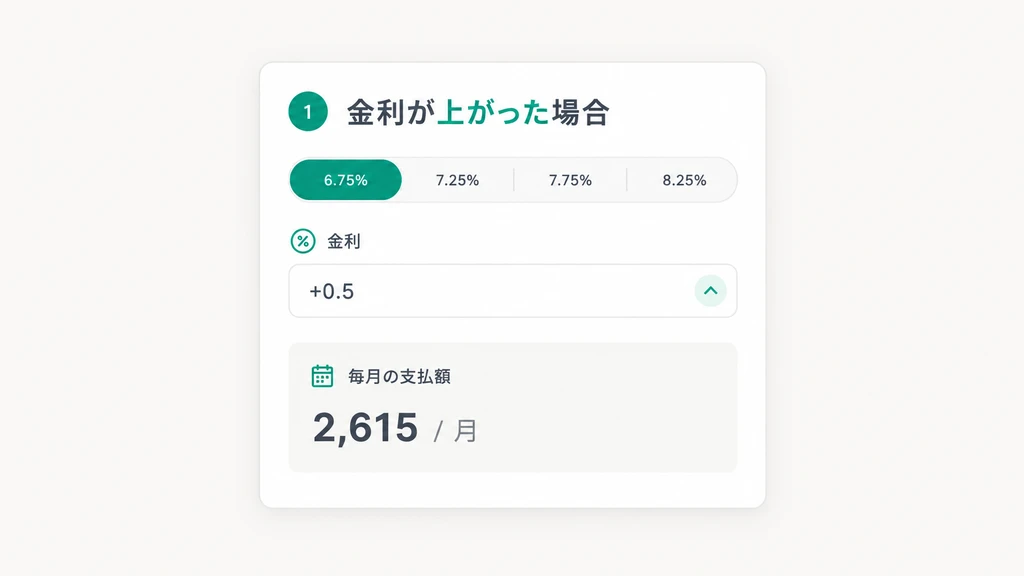
金利が0.5ポイント上がった場合、住宅ローン計算機は毎月の増加分と全期間の増加分を並べて示すため、金融機関から提示された金利を文脈の中で捉えられます。金利の交渉材料としても使えます。
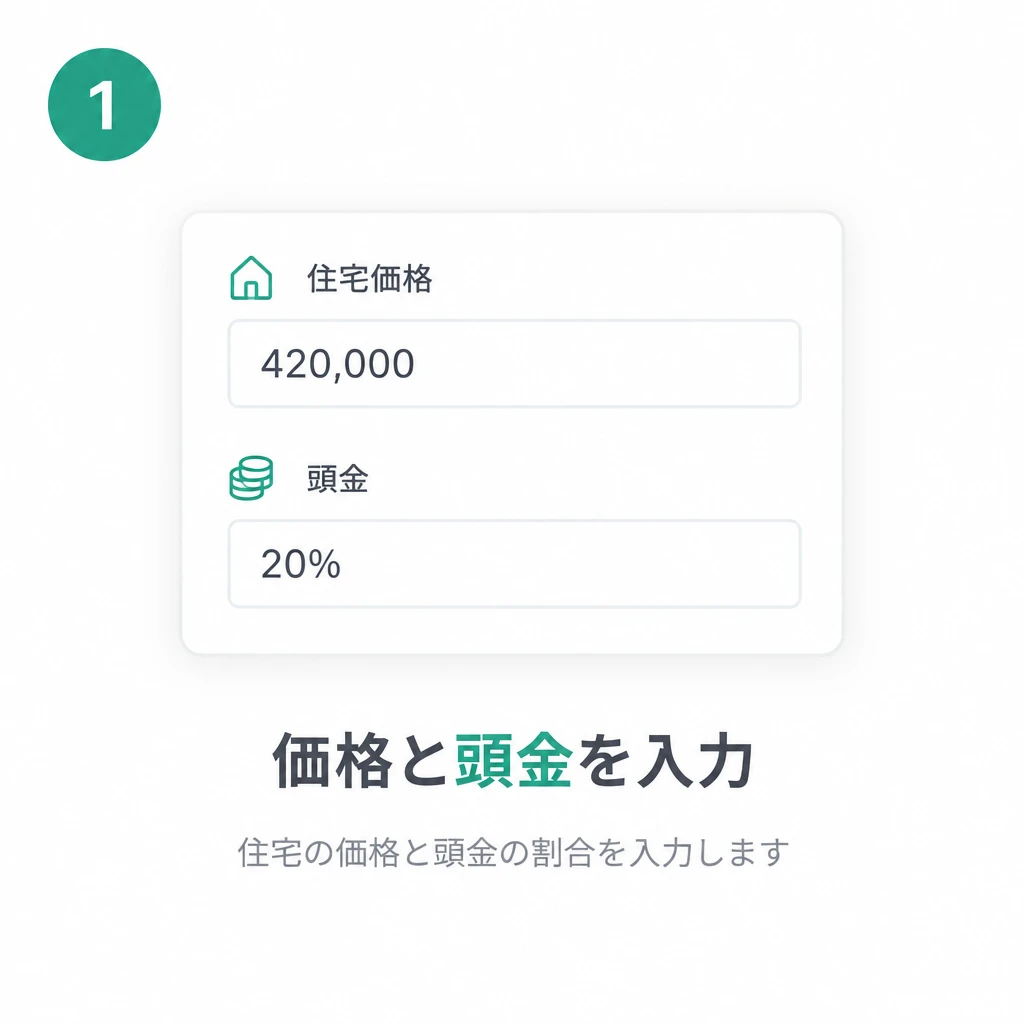
まず住宅価格を入力し、続いて頭金を金額または割合で入れると、住宅ローン計算機が借入額を先に算出します。以降の月額と利息はすべてこの借入額をもとに計算されます。入力順は画面の上からで構いません。
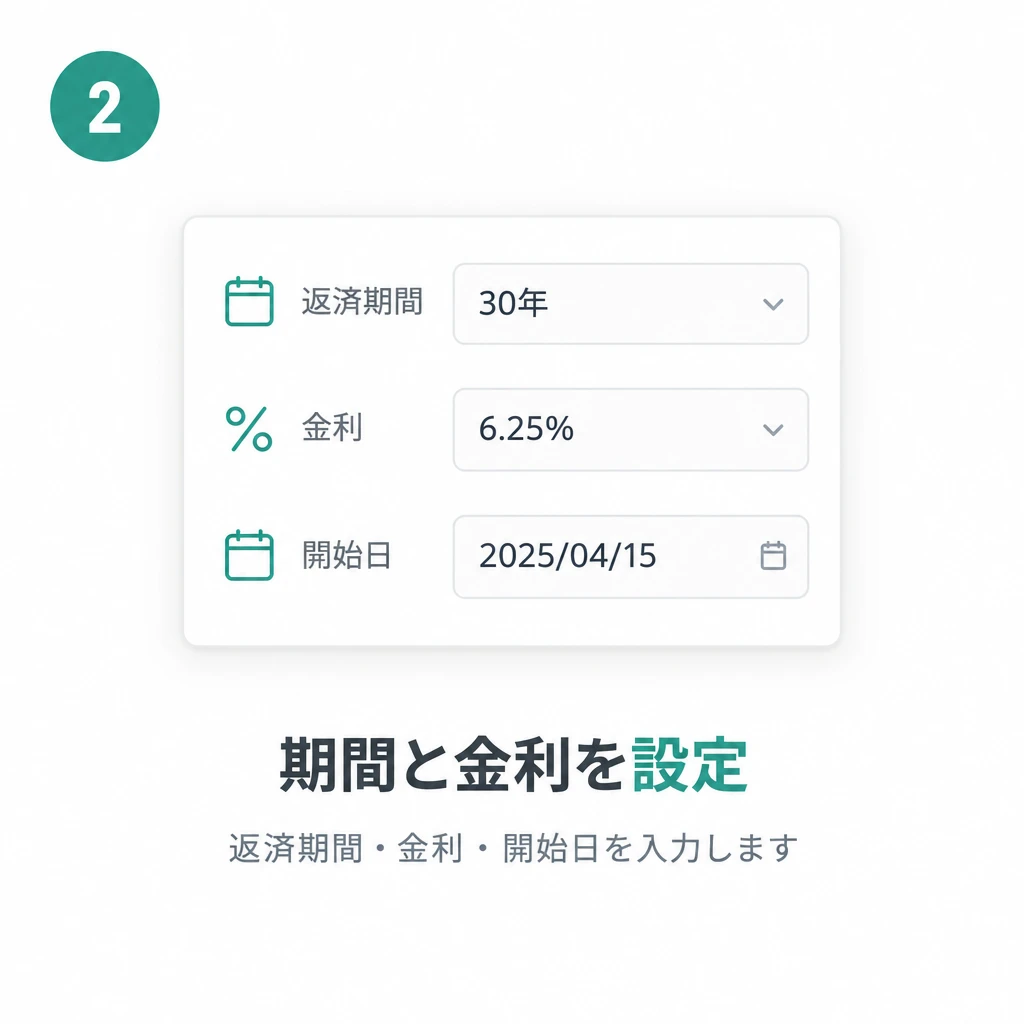
返済期間、年利、ローン開始日を入力すると、住宅ローン計算機がその条件で返済のスケジュールを組み、完済予定日もあわせて示すため、金融機関の提示と照らし合わせられます。
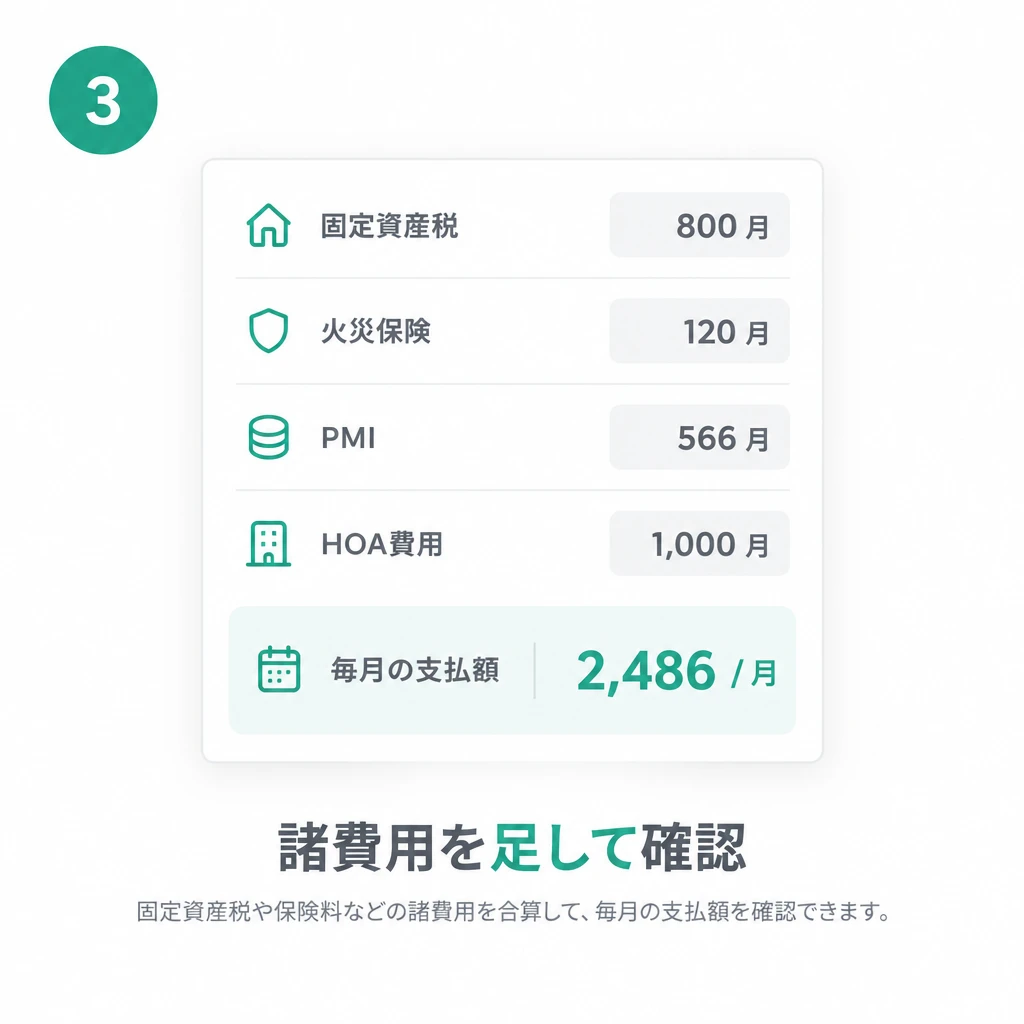
固定資産税、火災保険、PMI、HOA費用を月額または年額で入力し、繰上返済があればそれも加えると、右側に月額合計、費用の内訳、完済予定日が同時に表示されます。入力し直すたびに数字が変わります。
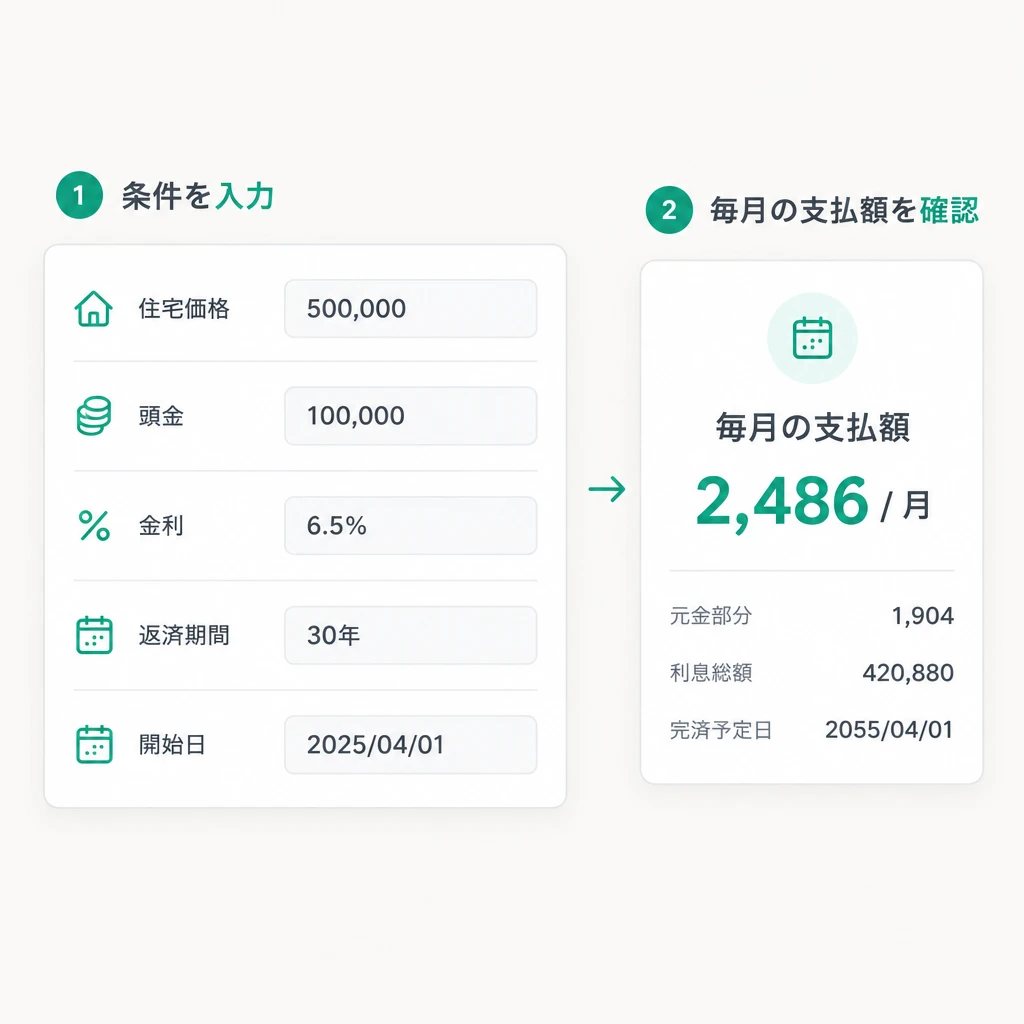
住宅価格、頭金、返済期間、金利、毎月の諸費用を一度入力するだけです。RoomDesignの住宅ローン計算機が月額合計、費用の内訳、利息総額、完済予定日をまとめて表示します。
月額を試算する佐藤 美咲
初めて住宅を購入
“以前は元利金だけで計算していたので、契約直前に税金と保険の分だけ予算が苦しくなりました。住宅ローン計算機は費用を項目ごとに分けて出すので、毎月いくら払うのかが具体的に見えます。金融機関から出た数字ともほぼ一致し、完済予定日まで示されたため、安心して契約を進められました。”
小林 健太
予算管理担当
“15年と30年を比べるのに、以前は4つの画面と表計算を行き来していました。住宅ローン計算機は期間を切り替えるだけで月額と利息総額が同時に出るため、どちらを選ぶべきかが一目で判断できます。今では物件を見に行く前に必ず開いていて、家族との相談もずっと短く済むようになりました。助かっています。”
高橋 直樹
不動産投資家
“月に何件も物件を見るので、毎月の持ち出しが判断の基準になります。住宅ローン計算機に価格と頭金、地域の税率を入れると、月額と費用の内訳が分かれて出るため、固定費と調整できる費目の区別がつきます。以前使っていた表はもう開いておらず、物件ごとの比較も同じ画面で終わります。比較の手間が減りました。”
渡辺 由紀
住宅設備アドバイザー
“お客様から「この家のローンは毎月いくらか」とよく聞かれますが、以前は曖昧にしか答えられませんでした。住宅ローン計算機なら価格と頭金、金利からその場で数字が出て、税金と保険も含まれているため、金融機関の試算とも照合できます。説明のたびに電卓を出す必要もありません。説明が短く済みます。”
伊藤 遥
店舗マネージャー
“事前審査から契約の間に金利が上がり、毎月の負担がどう変わるのか気になっていました。住宅ローン計算機に新しい金利を入れると、月額の差と全期間の利息の差が同時に表示され、完済予定日も動きます。5分で理解でき、何を優先すべきかがその場で整理できました。金利の見直し時にも同じ手順で確認できます。”
山本 亮介
建築設計士
“お客様は間取りより先に毎月の負担を尋ねてきます。以前は金融機関に聞いてもらうようお伝えしていましたが、住宅ローン計算機なら価格、頭金、金利から計算でき、税金と保険も含まれるため、その数字をお客様が金融機関に持っていっても通用します。会話の前提がそろうので話が早いです。図面の話にすぐ移れます。”